■「究極の二重課税」相続税の大義と問題点
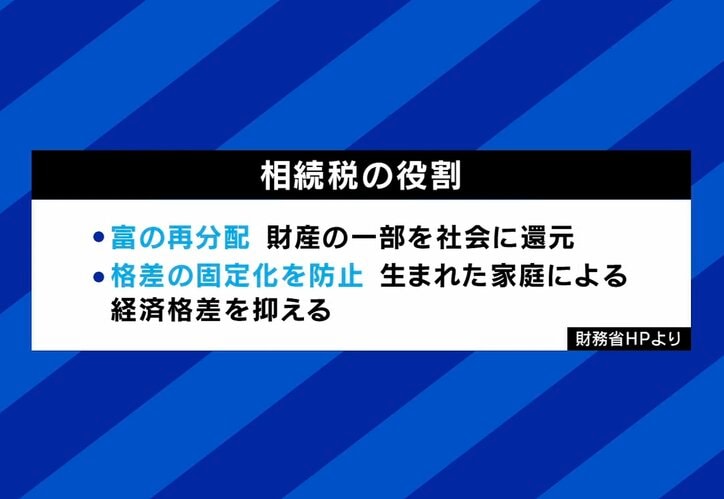
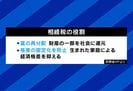
そもそも国はなぜ相続税を徴収するのか。自民党の今枝宗一郎衆議院議員は「一言で言えば、経済格差を縮小するための再分配をするためのものだ」と説明する。日本では高齢化の影響もあって当初所得ジニ係数(税金や社会保障による調整が行われる前の所得格差の指標)が高い水準にある一方、政府の再分配後のジニ係数は一定程度抑えられており、相続税がその機能の一端を担っていると今枝氏は述べる。
一方、相続税の廃止・見直しを訴える税理士の清水明夫氏は「相続税が貧富の差をなくすという役割を、現在は果たせていないのではないか」と疑問を呈する。清水氏が指摘する問題点は大きく2つで、1つ目は「二重課税」の問題だ。「もともとお給料でもらったりすると所得税・住民税がかかっている。事業をやっている場合も利益に所得税や住民税がかかる。相続で取得した不動産にはすでに相続税がかかっている場合もある。それが次の世代に引き継がれる際に再び相続税がかかるのは二重課税ではないか」と清水氏は語る。
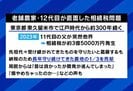
2つ目は相続人間の不公平だ。相続税の計算は遺産総額から基礎控除を引き、法定相続分に応じて税額を計算した上で、その総額を実際に財産を取得した人にが按分する仕組みになっている。税率は10%から最高55%の累進課税だが、「例えば10億円の財産があったとして、9億9000万円を相続した人と1000万円を相続した人の税率が同じというのは不公平ではないか」と清水氏は説明する。
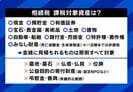
課税対象となる財産の範囲も広い。現金や有価証券だけでなく、土地・建物・宝石・貴金属・美術品・自動車・生命保険金まで含まれる。問題は、納税が「現金一括・原則10ヶ月以内」という点だ。不動産しか持っていない場合、現金が手元になければ財産を売却して納めなければならない。AICX協会代表理事・小澤健祐氏は「ビルを相続した場合、そのビルの何パーセントかに相当する現金を用意して納めないといけないということになる」と整理し、その仕組みの厳しさを指摘した。
■「10ヶ月は短すぎる」納税期限と基礎控除の問題